Accueil/ Paie & rémunération/ Réf. 0031
Paie & rémunérationCe qui change dans la loi partage de la valeur pour les PME en 2026
Depuis le 1er janvier 2025, les entreprises de 11 à 49 salariés qui réalisent 1 % de bénéfice net pendant trois années consécutives doivent mettre en place un dispositif de partage de la valeur. Quatre options sont ouvertes : prime de partage de la valeur, participation, intéressement ou abondement sur un plan d’épargne salariale. Le non-respect expose à un rappel à l’ordre puis à une pénalité. Voici qui est concerné, comment choisir et à quelle échéance agir.
Ce que prévoit la loi partage de la valeur 2026
De l’accord national interprofessionnel à la loi du 29 novembre 2023
La loi du 29 novembre 2023 transpose l’accord national interprofessionnel conclu par les partenaires sociaux en février 2023. Son objectif est d’étendre aux petites entreprises des mécanismes jusque-là réservés, en pratique, aux entreprises de plus de cinquante salariés soumises à la participation obligatoire.
Le texte procède par étages. Il crée une obligation nouvelle pour les entreprises de 11 à 49 salariés remplissant une condition de rentabilité, il assouplit les dispositifs existants, et il ouvre de nouveaux véhicules d’épargne. Pour un dirigeant de PME, seul le premier étage impose d’agir.
Ce qui relève de l’expérimentation et ce qui est pérenne
L’obligation applicable aux entreprises de 11 à 49 salariés a été instaurée à titre expérimental pour une durée de cinq ans à compter de l’entrée en vigueur du dispositif. Elle n’en produit pas moins ses effets dès maintenant, et une entreprise qui attendrait la fin de l’expérimentation pour se mettre en règle serait en infraction pendant toute la période.
Votre PME est-elle concernée par l’obligation ?
Quatre questions pour savoir si l’obligation vous concerne et, si oui, quel dispositif correspond le mieux à votre situation.
La condition d’effectif et la ppv obligation 11 salaries
L’obligation vise les entreprises dont l’effectif est compris entre 11 et 49 salariés. En deçà de 11, aucune obligation. Au-delà de 49, c’est le régime de la participation obligatoire qui s’applique. L’effectif se calcule selon les règles habituelles du code de la sécurité sociale, en moyenne sur l’année civile précédente, avec le mécanisme de franchissement de seuil sur cinq années.
Sont exclues du dispositif les entreprises déjà couvertes par un accord de participation ou d’intéressement, ainsi que les entreprises individuelles et certaines structures de l’économie sociale et solidaire soumises à des régimes propres.
La condition de bénéfice net sur trois exercices
La seconde condition tient à la rentabilité : un bénéfice net fiscal au moins égal à 1 % du chiffre d’affaires pendant trois exercices consécutifs. Pour une application en 2025, ce sont les exercices 2022, 2023 et 2024 qui sont examinés. Une seule année sous le seuil suffit à écarter l’obligation pour l’exercice suivant.
C’est le point qui échappe le plus souvent aux dirigeants : l’obligation n’est pas figée, elle se réapprécie chaque année en fonction des trois exercices précédents. Une entreprise non concernée en 2025 peut le devenir en 2026.
Les quatre dispositifs au choix pour remplir l’obligation
La prime partage valeur pme, l’option la plus simple
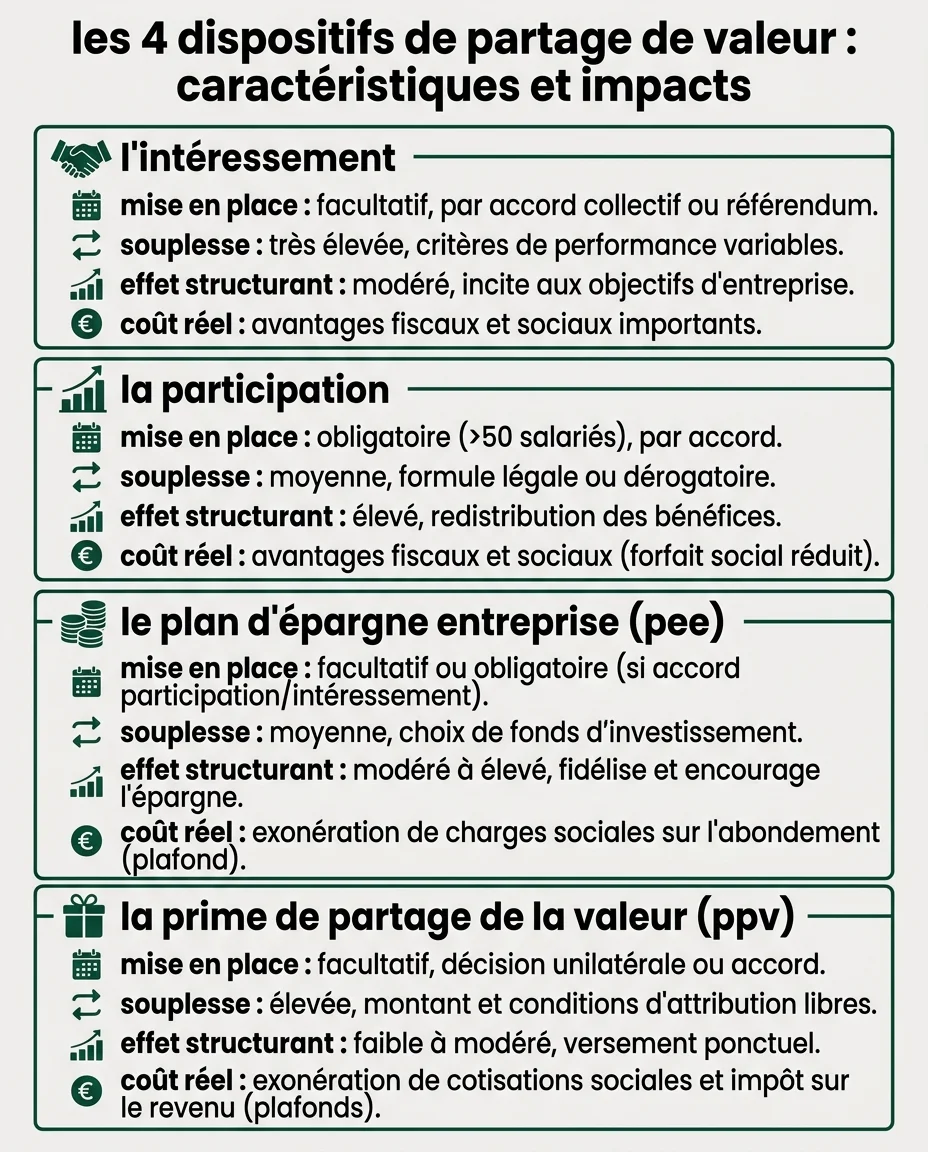
La prime de partage de la valeur est le dispositif le plus rapide à mettre en œuvre. Son plafond d’exonération s’élève à 3 000 € par salarié et par an, porté à 6 000 € lorsque l’entreprise applique par ailleurs un dispositif d’intéressement ou de participation. Elle peut être versée en une ou plusieurs fois, avec des critères de modulation encadrés.
Son avantage est la souplesse, son inconvénient est l’absence d’effet d’entraînement : une prime ne crée pas de culture de l’épargne salariale et se renégocie chaque année.
L’accord interessement pme et la participation volontaire
L’intéressement lie la prime à des objectifs de performance définis par l’accord, financiers ou non. Il permet de construire un lien clair entre résultat collectif et rémunération, ce qui en fait le dispositif le plus structurant à moyen terme. La participation volontaire, elle, reprend la formule légale de répartition du bénéfice, ou une formule plus favorable.
L’abondement sur un plan d’épargne salariale
L’abondement consiste pour l’employeur à compléter les versements volontaires des salariés sur un plan d’épargne entreprise ou un plan d’épargne retraite collectif. C’est l’option la plus vertueuse pour l’épargne longue des salariés, et la plus exigeante en gestion, puisqu’elle suppose d’ouvrir et de tenir un plan.
Quel est le coût réel de chaque dispositif ?
Ce que paie l’employeur
| Dispositif | Charges patronales | Déductibilité du résultat | Complexité de mise en place |
|---|---|---|---|
| Prime de partage de la valeur | Forfait social selon l’effectif | Oui | Faible |
| Intéressement | Forfait social selon l’effectif | Oui | Moyenne, accord requis |
| Participation volontaire | Forfait social selon l’effectif | Oui | Moyenne, formule à définir |
| Abondement PEE ou PERCOL | Forfait social selon l’effectif | Oui | Élevée, plan à ouvrir |
Le régime de forfait social varie selon la taille de l’entreprise, et les entreprises de moins de cinquante salariés bénéficient d’exonérations spécifiques. C’est précisément ce qui rend ces dispositifs plus intéressants qu’une augmentation de salaire à coût équivalent pour l’employeur.
Ce que perçoit réellement le salarié
Côté salarié, les sommes sont soumises à la contribution sociale généralisée et à la contribution au remboursement de la dette sociale. Le traitement fiscal diffère selon le dispositif et selon que les sommes sont perçues immédiatement ou placées sur un plan d’épargne. Le placement est le cas le plus favorable, la perception immédiate le moins favorable.
Comment mettre en place le dispositif ?
Accord collectif, ratification ou décision unilatérale
Trois voies sont ouvertes. L’accord collectif classique avec les délégués syndicaux, lorsqu’ils existent. L’accord ratifié par les deux tiers du personnel, voie la plus utilisée dans les PME dépourvues de représentation syndicale. La décision unilatérale de l’employeur, possible pour la prime de partage de la valeur, après consultation du comité social et économique lorsqu’il existe.
Le rôle du comité social et économique
Dès lors qu’un comité social et économique est en place, il doit être consulté avant la mise en œuvre. L’absence de consultation n’annule pas nécessairement le dispositif, mais elle fragilise l’entreprise en cas de contrôle et est un délit d’entrave.
Les obligations déclaratives à ne pas manquer
Déclaration sociale nominative et dépôt de l’accord
Les sommes versées se déclarent en déclaration sociale nominative, avec les codes de type de personnel et de cotisation propres à chaque dispositif. Les accords d’intéressement et de participation doivent par ailleurs être déposés sur la plateforme dédiée, ce dépôt conditionnant le bénéfice des exonérations sociales.
Information des salariés
Chaque bénéficiaire reçoit une fiche distincte du bulletin de paie précisant le montant attribué, le montant retenu au titre des contributions sociales et, le cas échéant, les modalités de placement. Cette fiche est trop souvent omise, alors qu’elle conditionne l’opposabilité du dispositif.
Le piège de l’augmentation exceptionnelle du bénéfice
Ce que déclenche un résultat inhabituel
Depuis 2024, les entreprises d’au moins cinquante salariés dotées d’un délégué syndical doivent engager une négociation sur le partage de la valeur en cas d’augmentation exceptionnelle du bénéfice net fiscal. La définition de ce caractère exceptionnel est renvoyée à la négociation elle-même, ce qui en fait un point de friction fréquent.
Comment sécuriser la négociation
La sécurisation passe par une définition écrite et objective du caractère exceptionnel, arrêtée avant de connaître le résultat de l’exercice : par exemple un dépassement d’un pourcentage donné par rapport à la moyenne des trois exercices précédents. Définir le critère après coup expose à un contentieux difficile à défendre.
Quelles sanctions en cas de non-conformité ?
Le contrôle relève de l’inspection du travail et des organismes de recouvrement. La séquence habituelle commence par une observation ou un rappel à l’ordre, avec un délai de mise en conformité. À défaut de régularisation, une pénalité peut être prononcée, calculée par salarié concerné.
Le risque le plus immédiat n’est cependant pas la pénalité, il est la requalification. Un dispositif mal formalisé, non déposé ou non déclaré perd le bénéfice des exonérations sociales, et les sommes versées sont alors réintégrées dans l’assiette des cotisations, avec les majorations de retard associées.
Les erreurs à éviter avant l’échéance
La première erreur consiste à considérer que l’obligation ne concerne que les grandes entreprises. Le seuil de onze salariés est bas, et un nombre important de PME rentables y entrent sans le savoir.
La deuxième consiste à verser une prime sans support juridique. Une prime décidée en réunion et versée sur la paie du mois suivant, sans décision unilatérale écrite ni consultation du comité social et économique, ne remplit pas l’obligation et perd ses exonérations.
La troisième consiste à choisir le dispositif le plus simple sans regarder l’horizon. Une prime annuelle règle l’obligation de l’année, un accord d’intéressement règle la question pour trois ans et construit un outil de pilotage. Le temps passé à négocier le second est rarement perdu.