Accueil/ Paie & rémunération/ Réf. 0113
Paie & rémunérationForfait mobilités durables : montant, conditions, mise en place 2026
Le forfait mobilités durables 2026 : plafond de 600 € (900 € en cumul avec le transport public), modes éligibles, mise en place et déclaration en DSN.
Le forfait mobilités durables permet à l’employeur de prendre en charge, sans obligation, les trajets domicile-travail effectués en vélo, covoiturage, trottinette électrique ou autopartage. Le montant versé est exonéré de cotisations sociales et d’impôt sur le revenu dans la limite de 600 euros par salarié et par an, portée à 900 euros en cas de cumul avec la prise en charge de l’abonnement de transport public. Sa mise en place reste facultative et passe par un accord d’entreprise ou, à défaut, une décision unilatérale de l’employeur après consultation du CSE. Le montant versé doit ensuite être justifié et déclaré en DSN.
Qu’est-ce que le forfait mobilités durables ?
Le forfait mobilités durables (FMD) est une somme que l’employeur peut verser à ses salariés pour couvrir tout ou partie de leurs frais de déplacement domicile-travail, dès lors qu’ils utilisent un mode de transport considéré comme durable. Contrairement à la prise en charge de 50 % de l’abonnement de transport public, qui est une obligation légale pour l’employeur, le FMD reste un avantage facultatif que l’entreprise décide ou non d’accorder.
Un dispositif facultatif issu de la loi LOM
Le forfait mobilités durables a été créé par la loi d’orientation des mobilités (LOM) du 24 décembre 2019, puis rendu opérationnel dans le secteur privé par un décret du 9 mai 2020. Il a ensuite absorbé et élargi l’ancienne indemnité kilométrique vélo, créée en 2016, qui ne couvrait que les trajets à bicyclette. Le plafond d’exonération a été révisé à plusieurs reprises depuis 2020 : porté à 700 euros en formule seule pendant plusieurs exercices, il a été ramené à 600 euros depuis le 1er janvier 2025, tandis que le plafond de cumul avec l’abonnement de transport public a lui été relevé à 900 euros sur la même période. Ces montants restent inchangés pour 2026.
L’employeur reste totalement libre de proposer ou non ce forfait, d’en fixer le montant dans la limite du plafond d’exonération, et de définir les modes de transport pris en charge parmi la liste éligible.
Les modes de déplacement éligibles au forfait mobilités durables
Le code du travail fixe une liste précise de modes de transport ouvrant droit au forfait mobilités durables :
- le vélo personnel, mécanique ou à assistance électrique ;
- les engins de déplacement personnel motorisés (trottinette électrique, gyroroue) détenus en propre ou en location, y compris en libre-service ;
- le covoiturage, que le salarié soit conducteur ou passager ;
- les transports publics de personnes, en dehors de l’abonnement déjà pris en charge par ailleurs, ou les services de mobilité partagée ;
- l’autopartage de véhicules à faibles ou très faibles émissions.
Les véhicules thermiques individuels, les motos thermiques et les taxis restent exclus du dispositif.
Forfait mobilités durables : quel montant en 2026 ?
Le montant du forfait mobilités durables n’est pas fixé par la loi : c’est l’employeur qui le détermine, dans la limite d’un plafond d’exonération sociale et fiscale. Au-delà de ce plafond, la part excédentaire est réintégrée dans l’assiette des cotisations sociales et de l’impôt sur le revenu, comme un complément de salaire ordinaire.
Le plafond de 600 euros par an et par salarié
Depuis le 1er janvier 2025, et sans changement pour 2026, le forfait mobilités durables versé seul est exonéré dans la limite de 600 euros par salarié et par an. Ce plafond s’applique quel que soit le nombre de modes de transport durables combinés par le salarié au cours de l’année : un salarié qui alterne vélo et covoiturage selon les jours reste soumis au même plafond global.
Le forfait mobilités durables montant maximal exonéré est de 600 euros par an en formule seule, porté à 900 euros en cas de cumul avec la prise en charge de l’abonnement de transport public. Tout versement au-delà de ces plafonds est soumis à cotisations sociales et à l’impôt sur le revenu, comme une rémunération classique.
Jusqu’à 900 euros en cumul avec l’abonnement de transport public
Lorsque le forfait mobilités durables est cumulé avec la prise en charge de l’abonnement de transport public ou de location de vélos, l’exonération globale peut atteindre 900 euros par an et par salarié. Ce cumul est un avantage propre au secteur privé : la prise en charge de 50 % de l’abonnement de transport public reste, elle, obligatoire pour l’employeur, indépendamment de la mise en place ou non du FMD.
| Situation du salarié | Plafond d’exonération 2026 |
|---|---|
| Forfait mobilités durables seul | 600 € / an |
| Forfait mobilités durables + abonnement de transport public | 900 € / an au total |
Simulateur : calculez le montant exonéré de votre forfait mobilités durables
Utilisez l’outil ci-dessous pour estimer, selon le mode de transport retenu et l’éventuel abonnement de transport public du salarié, la part du forfait qui reste exonérée de cotisations sociales et d’impôt sur le revenu, et celle qui serait le cas échéant réintégrée dans l’assiette.
Simulateur du forfait mobilités durables
Estimez la part exonérée de cotisations sociales et d’impôt sur le revenu de votre forfait mobilités durables.
Hypothèses de calcul : plafond d’exonération du forfait mobilités durables seul fixé à 600 € par salarié et par an, porté à 900 € au total en cas de cumul avec la prise en charge de l’abonnement de transport public, montants en vigueur depuis le 1er janvier 2025 et inchangés en 2026. Le simulateur ne tient pas compte d’autres avantages en nature ni de la situation fiscale individuelle du salarié.
Prise en charge vélo entreprise et indemnité kilométrique vélo : où en est-on en 2026 ?
Beaucoup de services RH continuent de chercher des informations sur l’indemnité kilométrique vélo, un dispositif antérieur qui n’existe plus sous cette forme dans le secteur privé.
Le forfait mobilités durables a remplacé l’indemnité kilométrique vélo
L’indemnité kilométrique vélo (IKV), instaurée en 2016, permettait à l’employeur de rembourser les trajets domicile-travail effectués à bicyclette, à raison de quelques centimes par kilomètre. Depuis le décret du 9 mai 2020, ce mécanisme a été remplacé, dans le secteur privé, par le forfait mobilités durables, plus large puisqu’il couvre aussi le covoiturage, la trottinette ou l’autopartage, et plus simple à administrer puisqu’il s’agit d’un forfait annuel plutôt que d’un calcul kilométrique. Le forfait mobilités durables montant applicable au vélo est donc identique à celui des autres modes éligibles : 600 euros en formule seule, 900 euros en cumul.
Vélo personnel, électrique et location longue durée : ce qui est couvert
La prise en charge vélo entreprise dans le cadre du forfait mobilités durables couvre plusieurs situations :
- le vélo personnel du salarié, mécanique ou à assistance électrique ;
- un vélo en location longue durée (LLD), que l’entreprise organise elle-même ou via un prestataire spécialisé ;
- un vélo en libre-service avec abonnement, dans les villes qui en proposent.
Dans tous les cas, c’est le salarié qui déclare le mode utilisé et sa fréquence, l’employeur n’ayant pas à financer l’achat ou la réparation du vélo lui-même pour que le FMD s’applique.
Comment mettre en place le forfait mobilités durables dans l’entreprise ?
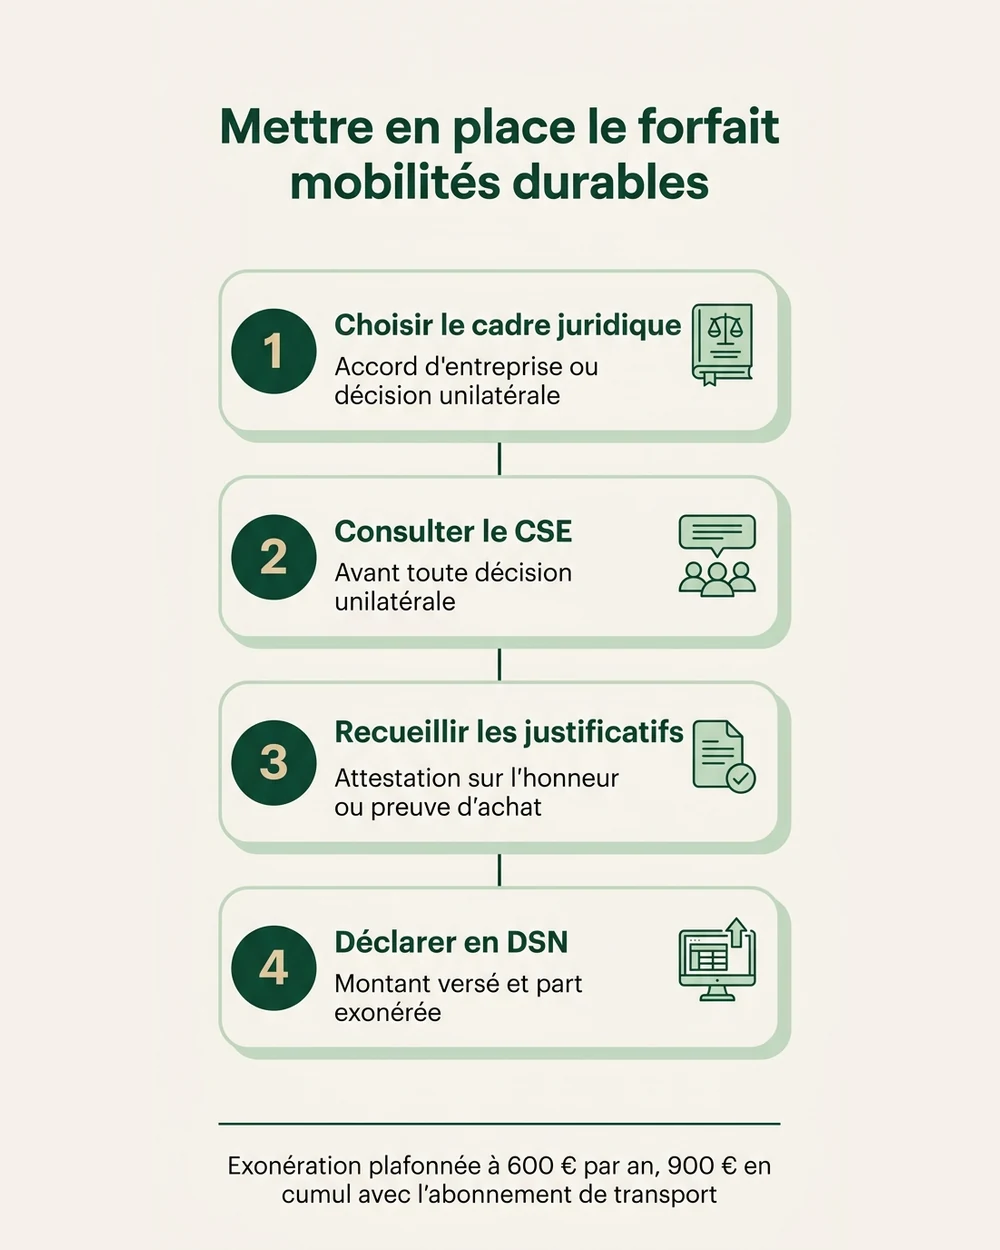
La mise en place du forfait mobilités durables suppose un cadre formel, même dans les petites structures.
Accord d’entreprise, accord de branche ou décision unilatérale après consultation du CSE
Trois voies sont possibles pour instaurer le forfait mobilités durables :
- un accord d’entreprise ou un accord interentreprises, négocié avec les organisations syndicales ;
- un accord de branche professionnelle, lorsque celle-ci a prévu le dispositif ;
- à défaut d’accord, une décision unilatérale de l’employeur (DUE), après consultation du comité social et économique (CSE) lorsqu’il existe. C’est la voie la plus fréquente dans les TPE et PME.
Ce cadre, qu’il s’agisse d’un accord ou d’une DUE, doit fixer le montant du forfait, les modes de transport retenus et les modalités de justification.
Justificatifs à conserver et déclaration en DSN
Le salarié doit fournir à son employeur une attestation sur l’honneur mentionnant le ou les modes de transport durable utilisés, ainsi que leur fréquence sur la période concernée. L’employeur doit conserver ce document, qui peut lui être demandé lors d’un contrôle URSSAF.
En cas de contrôle, l’URSSAF ne se satisfait pas toujours d’une simple attestation sur l’honneur : elle peut exiger des pièces complémentaires (tickets de transport, relevés d’une application de covoiturage, factures d’entretien de vélo). Conservez ces justificatifs au-delà de la seule déclaration du salarié pour sécuriser l’exonération en cas de redressement.
Le montant du forfait mobilités durables versé doit par ailleurs être déclaré en DSN, dans la rubrique dédiée aux frais professionnels exonérés, distincte de celle réservée à la prise en charge de l’abonnement de transport public. Une déclaration incorrecte peut, là encore, entraîner une requalification en cas de contrôle. Pour les entreprises qui structurent plus largement leurs avantages salariés facultatifs, les mêmes questions de cadre juridique (accord ou décision unilatérale) se posent d’ailleurs pour le partage de la valeur dans les PME. Les services RH qui souhaitent aller plus loin dans le chiffrage de ces dispositifs peuvent aussi s’appuyer sur nos autres simulateurs RH, notamment sur les congés payés ou la rupture conventionnelle.